

Clever finanzieren
Versteckte Kosten im Ratenkredit – die smava-Checkliste für wirklich günstige Angebote

Das gilt besonders, wenn während der Laufzeit etwas anders läuft als ursprünglich geplant. Vielleicht steht unerwartet Geld für eine Sondertilgung zur Verfügung. Vielleicht soll der Kredit durch eine Umschuldung früher abgelöst werden. Oder eine Rate kann nicht rechtzeitig bezahlt werden.
Ein guter Kreditvergleich berücksichtigt deshalb nicht nur eine einzelne Prozentzahl. Er kalkuliert den Gesamtpreis und einige andere wesentliche Zusatzbedingungen des Vertrags.
Die Kreditberater von smava legen den Fokus auf die eher versteckten Kosten eines Ratenkredites, die auch ein vermeintlich günstiges Angebot im Vertragsverlauf wirtschaftlich ungünstig gestalten können.
Welche Kosten können einen vermeintlich günstigen Ratenkredit nachträglich teuer machen?
Neben den eigentlichen Kreditzinsen können insbesondere freiwillige Zusatzprodukte sowie Kosten bei einer vorzeitigen Rückzahlung relevant werden. Auch bei Zahlungsverzug können zusätzliche finanzielle Belastungen entstehen.
„Nicht jede Zusatzleistung ist hinsichtlich der Kosten problematisch", erklären die Experten. „Entscheidend ist, ob sie freiwillig, transparent und wirtschaftlich sinnvoll ist."
Für Verbraucher lohnt sich deshalb ein Vergleich auf zwei Ebenen:
Warum ist der effektive Jahreszins aussagekräftiger als der Sollzins?
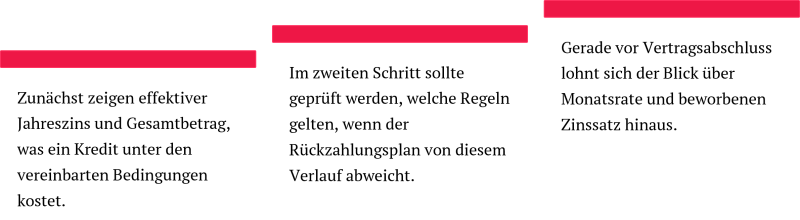
Für einen Kostenvergleich ist grundsätzlich der effektive Jahreszins die wichtigere Kennzahl. Der Sollzins beschreibt zunächst, zu welchem Zinssatz das geliehene Kapital verzinst wird. Der effektive Jahreszins berücksichtigt darüber hinaus weitere preisbestimmende Faktoren, die nach den gesetzlichen Vorgaben einzubeziehen sind.
Dadurch lässt sich besser beurteilen, was ein Kredit tatsächlich kostet. Allerdings gilt auch hier: Vergleichbar sind Angebote vor allem dann, wenn Darlehenssumme, Laufzeit und andere wesentliche Eckdaten übereinstimmen.
Ein zweiter Blick gehört dem Gesamtbetrag für die Kapitalaufnahme. Er zeigt, welchen Betrag der Kreditnehmer bei planmäßigem Vertragsverlauf insgesamt zurückzahlen muss. Eine auf den ersten Blick angenehm niedrige Monatsrate kann beispielsweise durch eine längere Laufzeit mit höheren Gesamtkosten verbunden sein.
Ist im effektiven Jahreszins wirklich jede Ausgabe enthalten?
Nein. Nicht jede denkbare Ausgabe rund um einen Kredit muss automatisch Bestandteil des ausgewiesenen Effektivzinses sein. Die Verbraucherzentrale empfiehlt deshalb ausdrücklich, mögliche Sonderkosten zu hinterfragen.
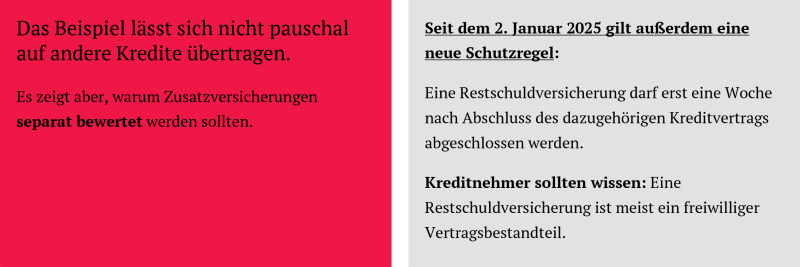
Ein wichtiges Beispiel sind freiwillig abgeschlossene Restschuldversicherungen. Ihre Kosten können unter bestimmten Voraussetzungen außerhalb des ausgewiesenen effektiven Jahreszinses liegen.
Für den Angebotsvergleich bedeutet das:
Nicht nur den effektiven Jahreszins als Schlagzahl prüfen, sondern zusätzlich fragen, welche optionalen Verträge oder Leistungen angeboten werden und was sie separat kosten.
Wie teuer kann eine Restschuldversicherung werden?
Eine Restschuldversicherung soll je nach Vertragsumfang beispielsweise bei Tod, Arbeitsunfähigkeit oder Arbeitslosigkeit einspringen. Die Verbraucherzentralen beurteilen solche Policen allerdings kritisch. Sie seien häufig teuer und enthielten zahlreiche Ausschlüsse, Warte- oder Karenzzeiten.
„In der Praxis kann eine Restschuldversicherung die Gesamtkosten deutlich erhöhen", informieren die Finanzexperten von smava. „Das gilt insbesondere, wenn die Versicherungsprämie auf die Kreditsumme aufgeschlagen und mitfinanziert wird. Dadurch fallen zusätzlich Zinsen auf die Versicherungsprämie an."
Wie groß der Kostenunterschied ausfallen kann, zeigt ein realer Fall der Verbraucherzentrale NRW:
Bei einem Auszahlungsbetrag von 18.000 Euro über acht Jahre betrug die monatliche Rate ohne die dort abgeschlossenen Restschuldversicherungen 256,13 Euro. Insgesamt waren 24.588,33 Euro zurückzuzahlen.
Mit den beiden Versicherungen stieg die Rate in diesem konkreten Fall auf 330,46 Euro und der Gesamtbetrag auf 31.724,16 Euro. Die Mehrkosten einschließlich der auf die Versicherungsprämien entfallenden Zinsen beliefen sich auf 7.135,83 Euro (Quelle: Verbraucherzentrale NRW).
Was kostet es, einen Ratenkredit früher zurückzuzahlen?
Verbraucher dürfen einen allgemeinen Verbraucherkredit grundsätzlich vorzeitig ganz oder teilweise zurückzahlen. Dadurch reduzieren sich die verbleibenden Kreditkosten entsprechend den gesetzlichen Vorgaben. Bei einem Kredit mit gebundenem Sollzins kann die Bank allerdings unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen.
Dafür gelten klare Obergrenzen:
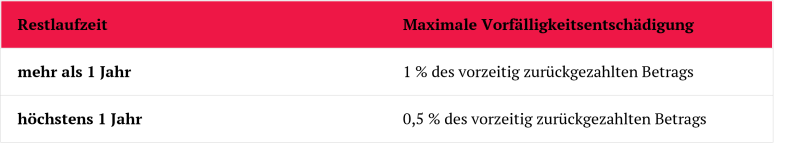
Zusätzlich darf die Entschädigung nicht höher sein als die Sollzinsen, die bis zum ursprünglich vereinbarten Rückzahlungstermin noch angefallen wären.
Wer beispielsweise 10.000 Euro vorzeitig zurückzahlen möchte und noch mehr als ein Jahr Restlaufzeit hat, liegt damit bei einer gesetzlichen Obergrenze von 100 Euro. Das bedeutet nicht, dass diese 100 Euro automatisch verlangt werden, sondern lediglich, dass die Entschädigung unter den gesetzlichen Voraussetzungen diesen Betrag nicht überschreiten darf.
Sind Sondertilgungen automatisch kostenlos?
Eine Sondertilgung ist eine zusätzliche Rückzahlung außerhalb der regulären Monatsraten. Ob und zu welchen Konditionen sie möglich ist, sollte vor Abschluss im Kreditvertrag geprüft werden.
Bei allgemeinen Verbraucherdarlehen besteht zwar grundsätzlich das gesetzliche Recht zur vorzeitigen vollständigen oder teilweisen Rückzahlung. Bei fest vereinbartem Sollzins kann dabei jedoch die beschriebene Vorfälligkeitsentschädigung anfallen.
Wer schon bei Vertragsabschluss damit rechnet, später Bonuszahlungen, Ersparnisse oder andere größere Beträge für die schnellere Rückzahlung nutzen zu wollen, sollte deshalb besonders auf die Bedingungen für zusätzliche Tilgungen achten.
Was passiert, wenn eine Kreditrate zu spät gezahlt wird?
Auch ein günstiger Kredit kann teurer werden, wenn Raten nicht vertragsgemäß gezahlt werden. Bei Zahlungsverzug können Verzugszinsen und unter bestimmten Voraussetzungen weitere Kosten entstehen.
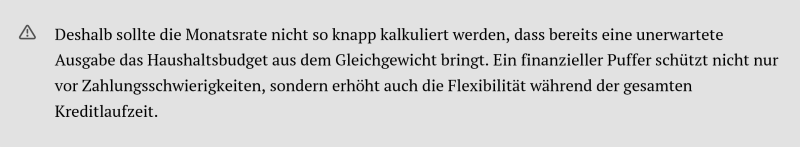
Treten finanzielle Schwierigkeiten auf, ist es sinnvoll, frühzeitig Kontakt mit dem Kreditgeber aufzunehmen, statt ausstehende Raten einfach weiterlaufen zu lassen.
Die smava-Checkliste: Was sollte vor dem Kreditabschluss geprüft werden?
Ein aussagekräftiger Kreditvergleich geht über den beworbenen Zinssatz hinaus. Vor einer Entscheidung sollten Verbraucher deshalb folgende Punkte kontrollieren:
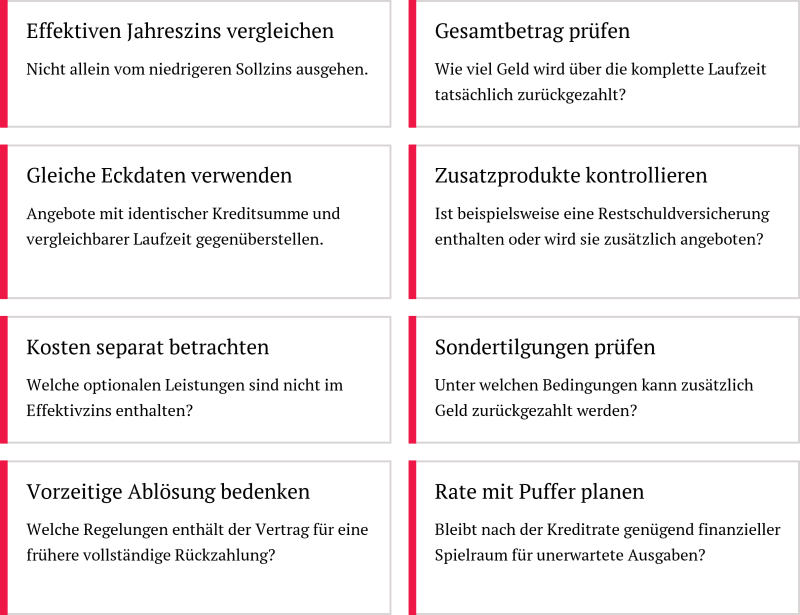
Der Kreditrechner von smava kann dabei als Orientierung dienen, um Konditionen systematisch und transparent zu vergleichen und neben dem Zinssatz weitere entscheidende Merkmale im Blick zu behalten.
Der günstigste Kredit steht nicht zwingend in der größten Zahl
Ein niedriger beworbener Sollzins kann Aufmerksamkeit schaffen. Für die tatsächliche Entscheidung zählen jedoch effektiver Jahreszins, Gesamtbetrag und Vertragsbedingungen.
Besonders Zusatzprodukte verdienen einen kritischen Blick. Gleiches gilt für die Konditionen einer Sondertilgung oder vorzeitigen Ablösung. Wer bereits vor Vertragsabschluss fragt, „Was kostet dieser Kredit, wenn nicht alles exakt nach Plan läuft?", entdeckt mögliche Kostentreiber, bevor sie relevant werden.
Damit wird aus dem schnellen Vergleich zweier Zinssätze eine wesentlich belastbarere Entscheidung und aus einem vermeintlich günstigen Angebot tatsächlich ein Kredit, dessen Kosten und Bedingungen zum eigenen Finanzplan passen.


